Асель Сагиева
Исследовательский центр Ember опубликовал отчет, посвященный проблемам финансирования энергетического перехода в странах АСЕАН. Согласно данным аналитиков, главный барьер на пути к чистой энергетике сместился от поиска начального капитала к необходимости создания рентабельных активов. В то время как крупные проекты в сфере возобновляемых источников энергии уже научились привлекать инвестиции, развитие распределенной генерации, систем накопления энергии и сетевой инфраструктуры все еще сталкивается с серьезными финансовыми и рыночными трудностями.
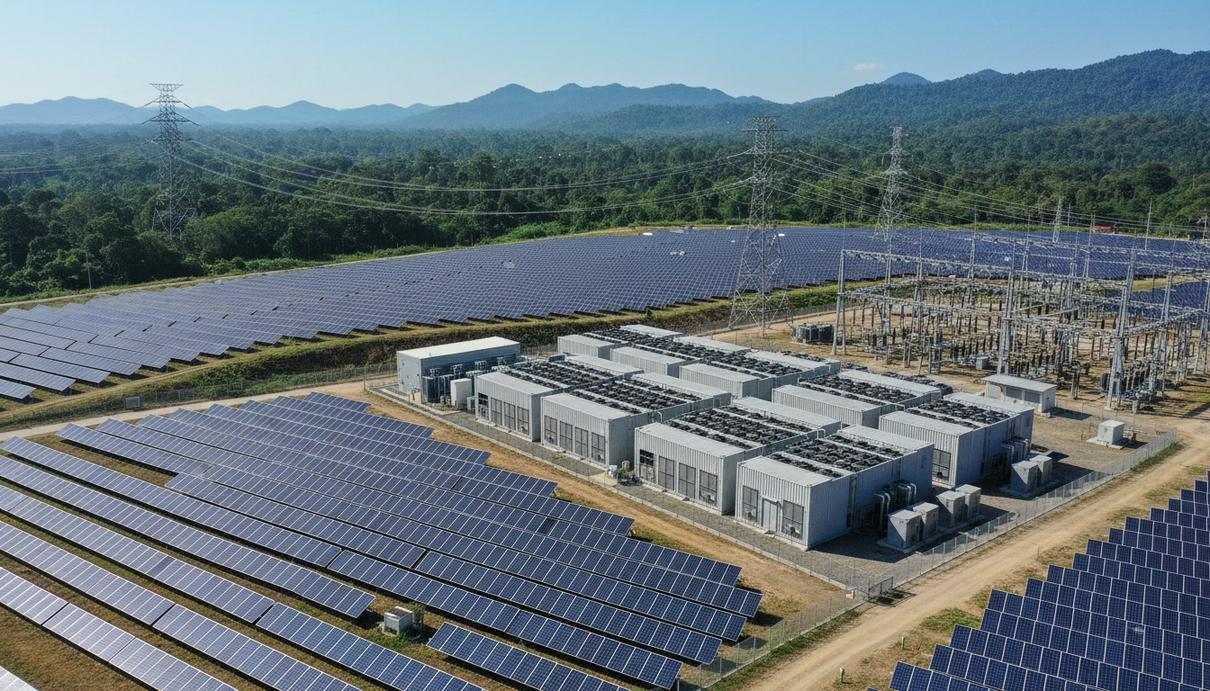
Крупные солнечные и ветряные электростанции в Юго-Восточной Азии доказали свою коммерческую привлекательность, однако следующая фаза перехода требует интеграции тысяч небольших распределенных систем. В таких странах, как Индонезия и Филиппины, планы по расширению солнечной энергетики опираются именно на малые объекты для обеспечения электричеством удаленных сообществ. Главной проблемой для проектов мощностью менее десяти мегаватт становятся транзакционные издержки, которые не уменьшаются пропорционально размеру объекта. Снижение процентных ставок по кредитам лишь частично решает проблему, так как ключевым фактором прибыльности остается масштаб. Для преодоления этого барьера авторы исследования предлагают объединять малые проекты в крупные инвестиционные портфели.
Системы накопления энергии, необходимые для балансировки непостоянной генерации солнца и ветра, также испытывают нехватку финансирования из-за ограничений в регулировании. К 2030 году региону потребуется до двадцати шести гигаватт накопительных мощностей, но на данный момент анонсировано менее трети от этого объема. Рыночная готовность сильно различается: если Сингапур и Филиппины уже позволяют батареям участвовать в оптовых рынках и получать доход от различных системных услуг, то Вьетнам и Малайзия пока опираются на пилотные проекты и закупки со стороны единственного государственного покупателя. Аналитики подчеркивают важность так называемого «накопления доходов», когда владельцы батарей могут зарабатывать не только на продаже энергии, но и на предоставлении резервных мощностей и управлении перегрузками в сети.
Инфраструктура линий электропередачи – еще одно слабое звено из-за низкой рентабельности. Например, проект линии между Сараваком и Западным Калимантаном обещает инвесторам доходность не более восьми с половиной процентов, что ниже ожиданий частного капитала. Поскольку сети не генерируют электричество, а лишь передают его, выгода от их работы распределяется по всей системе, не оседая у владельцев актива. Жесткие регулируемые тарифы, направленные лишь на возмещение затрат, отпугивают инвесторов, требуя разработки новых механизмов финансовой поддержки и гарантий.
Для ускорения энергоперехода эксперты рекомендуют странам региона адаптировать рыночные правила. Переход от модели «единого покупателя» к более конкурентным форматам, таким как прямые корпоративные договоры на покупку электроэнергии, уже набирает популярность в Таиланде и Малайзия. Унификация технических стандартов внутри регионального блока позволит снизить затраты на сертификацию оборудования. В конечном итоге успешность зеленой трансформации будет зависеть не столько от наличия денег на мировых рынках, сколько от способности государств создать предсказуемые и прозрачные условия для работы новых энергетических технологий.