Казыбек Исмаилов
Согласно недавнему отчету Института экономики энергетики и финансового анализа (IEEFA), масштабные планы по развитию инфраструктуры для сжиженного природного газа в развивающихся странах Азии сталкиваются с серьезными трудностями. Ожидалось, что этот регион станет главным драйвером мирового спроса на данное топливо, однако реализация проектов строительства электростанций и импортных терминалов идет гораздо медленнее первоначальных прогнозов. В период с 2021 по 2026 год более половины запланированных объектов в Филиппинах, Вьетнаме, Таиланде и Бангладеш были отменены, заморожены или не показали значительного прогресса.
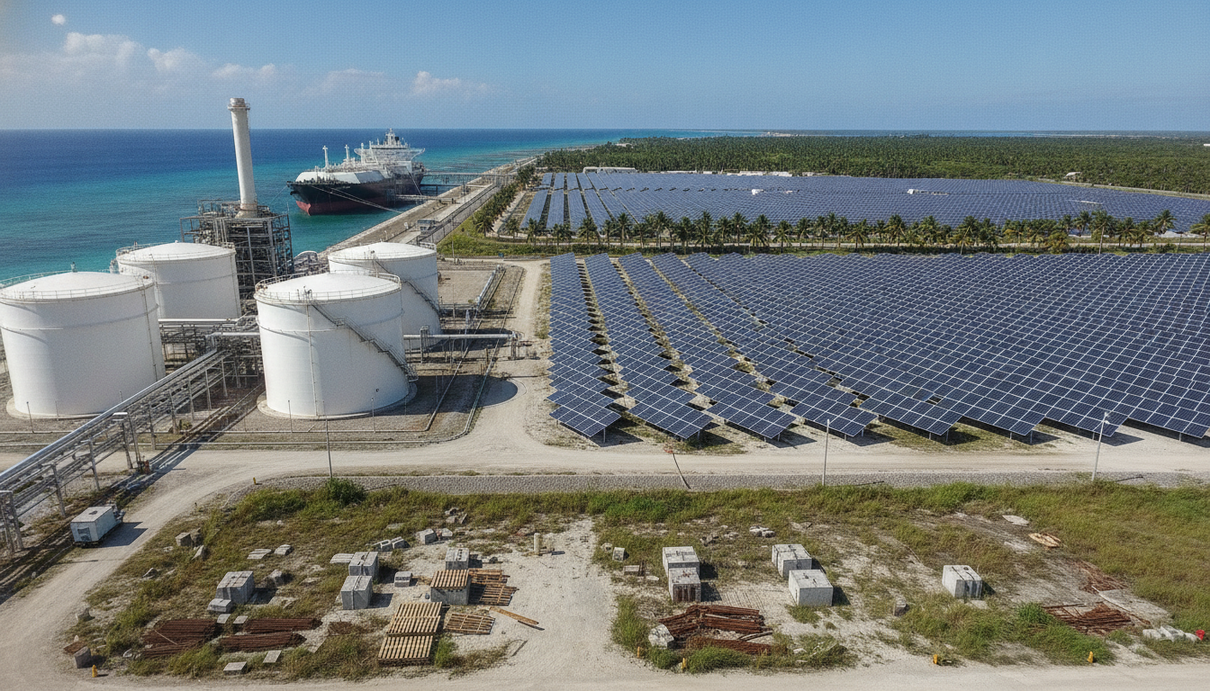
За последние пять лет в этих четырех государствах были аннулированы или приостановлены инициативы по возведению 49 газовых электростанций общей стоимостью свыше 56 миллиардов долларов, а также 22 регазификационных терминалов на сумму около 12 миллиардов долларов. Из всех заявленных проектов генерации лишь 11 процентов мощностей были успешно введены в эксплуатацию. Средний срок строительства – более семи лет, что значительно превышает стандартные три-четыре года, заявляемые девелоперами. Общая стоимость отмененных инфраструктурных объектов почти в четыре с половиной раза превысила инвестиции в завершенные стройки.
Эксперты связывают такую динамику с рядом экономических и геополитических факторов. Волатильность на мировых рынках энергоносителей привела к резким скачкам цен на топливо. Кроме того, наблюдается глобальный дефицит газовых турбин, вызванный ажиотажным спросом со стороны дата-центров в США. Этот фактор – главная причина увеличения капитальных затрат и сроков поставок оборудования. Ситуацию осложняет ослабление национальных валют развивающихся азиатских стран по отношению к доллару, что делает закупки сырья и обслуживание долгов существенно дороже для местных бюджетов.
На фоне роста затрат на традиционную генерацию страны региона все чаще пересматривают свои стратегии в пользу альтернативных источников. Стремительное падение стоимости технологий возобновляемой энергетики делает их более экономически привлекательными. Солнце и ветер – надежные альтернативы импортному топливу, позволяющие избежать регулярных валютных расходов и защищающие экономику от глобальных геополитических шоков. Например, Филиппины и Таиланд активно наращивают импорт солнечных панелей из Китая, а Вьетнам сталкивается с трудностями при заключении долгосрочных контрактов на покупку дорогой газовой энергии из-за нежелания государства повышать розничные тарифы для населения.
Таким образом, сочетание высоких затрат на импорт, долгового бремени и конкуренции со стороны дешевеющей «зеленой» энергетики ставит под сомнение целесообразность массового перехода развивающихся рынков на сжиженный природный газ. Текущие тенденции ясно указывают на то, что долгосрочная энергетическая безопасность этих государств, вероятнее всего, будет опираться на ускоренное внедрение возобновляемых источников, нежели на строительство дорогостоящей и финансово уязвимой газовой инфраструктуры.